Domain preisvergleich-mallorca.de kaufen?
Wir ziehen mit dem Projekt
preisvergleich-mallorca.de um.
Sind Sie am Kauf der Domain
preisvergleich-mallorca.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain preisvergleich-mallorca.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
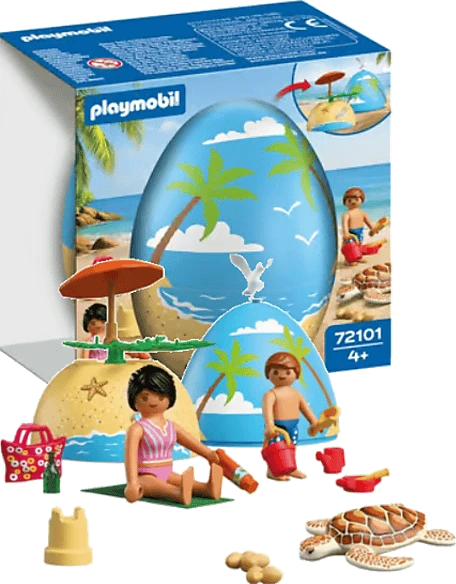
Playmobil 72101 Play Egg: StrandurlaubPlaymobil My Life - Baukasten / Set, bewegliche Teile, Material: Plastik, 26 Steinen, empfohlen ab 4 Jahren Das Playmobil 72101 Play Egg: Strandurlaub entführt Ihr Kind in eine sonnige Welt voller Strandabenteuer und Sommerspaß. Mit diesem Set können Kinder auch ihre eigene Strandszene gestalten, Sandburgen10,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Puchner, Martin: KulturKultur , Eine neue Geschichte der Welt , Nockenwellen > Ventile & Ventilsteuerungsteile , Auflage: 2. Druckaufl., 2025, Erscheinungsjahr: 20250412, Autoren: Puchner, Martin, Übersetzung: Heinemann, Enrico, Edition: UBR, Auflage: 25002, Auflage/Ausgabe: 2. Druckaufl., 2025, Seitenzahl/Blattzahl: 480, Keyword: Anthropolgie; Big History; Buch; Bücher; Chauvet-Höhle; David Graeber; Echnaton; Experte; Gabriel Zuchtriegel; Harvard; Identitäten; Kulturelle Aneignung; Kulturgeschichte; Kunst; Kunstgeschichte; Literaturgeschichte; Neurscheinung Sachbuch; Nofretete; Platon; Sachbuch; Tang-Dynastie; Was ist Kultur?; Weltgeschichte; Yuval Noah Harari; Zivilisation; Zivilisationsgeschichte, Fachschema: Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Gesellschaftliche Gruppen~Soziologie und Anthropologie~Geschichte allgemein und Weltgeschichte, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 138, Höhe: 42, Gewicht: 10, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultur. Struktur. Praxis.Kultur. Struktur. Praxis. , Hermann Groß/Nathalie Hirschmann/Daniela Hunold/Astrid Jacobsen/ Anja Mensching/Peter Schmidt/Marschel Schöne Rafael Behr Anja Mensching Von einem, der auszog, als Polizeiforscher auf die Polizei und als Polizist auf die Polizeiforschung zu schauen Udo Behrendes Fragen an einen früheren Kollegen - Ein Interview mit Rafael Behr - Teil 1 Josef Pfaffenlehner Das Berufsbild der Polizei im Spannungsfeld zu Ethik und Bildung Werner Schiewek Was macht die 'Guten' gut? - Rafael Behrs Anregungen für die Polizeiethik Clemens Lorei/Kerstin Kocab Gut Ding will (W-)Eile haben Marschel Schöne Von Bullen und Sozialsofties. Das Verhältnis von Polizei und Sozialer Arbeit Nathalie Hirschmann Graphic Novel Eva Groß/Joachim Häfele Polizei und Wissenschaft im ambivalenten Verhältnis Antonio Vera Von der ethnografischen Feldforschung zur explorativen Faktorenanalyse - Methodologische Entwicklungen bei der Erforschung der Organisationskultur der Polizei Peter Schmidt/Hermann Groß Hochschule und Polizeibehörde unter einem Dach: Gelungenes Bildungskonstrukt oder Fehlkonstruktion? Bernhard Frevel Funktion und Wirkung von Kultur(tätigkeit) in der Polizei - Eine 'Leerstelle' in Rafael Behrs Cop-Culture-Forschung Thomas Gundlach Zum Verhältnis von Kriminologie und Kriminalistik oder wer braucht hier eigentlich wen? Udo Behrendes Fragen an einen früheren Kollegen - Ein Interview mit Rafael Behr - Teil 2 Nils Zurawski "Der will doch nur ins Fernsehen" - Gedanken zur Figur des engagierten Wissenschaftlers und den Abwehrreflexen einer Organisation Christoph Kopke/Oussama Laabich Polizeiliches Erfahrungswissen oder vorurteilsgerichtete Ermittlungspraxis? - Zur Debatte um Racial Profiling Thomas Feltes/Wolfgang Mallach Risiken und Nebenwirkungen im Polizeialltag: Der Lagebedingte Erstickungstod Daniela Klimke "Nur tuntig darfst Du nicht sein" - LGBTIQ* und Polizei Hartmut Aden Die Kontrolle der internationalen Polizeizusammenarbeit und des Streetlevel-Policing - Zwei getrennte Welten Astrid Jacobsen Lagebild Behr Daniela Hunold Rafael Behr: Klarheit und Erkenntnis Verzeichnis der Autorinnen und Autoren , Ansaugrohre & -schläuche > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20240905, Produktform: Kartoniert, Titel der Reihe: Empirische Polizeiforschung#30#, Redaktion: Groß, Hermann~Hirschmann, Nathalie~Hunold, Daniela~Jacobsen, Astrid~Anja, Mensching~Schmidt, Peter~Schöne, Marschel, Seitenzahl/Blattzahl: 289, Keyword: Kultur; Polizei; Wissenschaft, Fachschema: Recht~Soziologie, Fachkategorie: Recht, Warengruppe: TB/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 23, Gewicht: 342, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Playmobil 72101 Play Egg: StrandurlaubPlaymobil My Life - Baukasten / Set, bewegliche Teile, Material: Plastik, 26 Steinen, empfohlen ab 4 Jahren Das Playmobil 72101 Play Egg: Strandurlaub entführt Ihr Kind in eine sonnige Welt voller Strandabenteuer und Sommerspaß. Mit diesem Set können Kinder auch ihre eigene Strandszene gestalten, Sandburgen10,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Puchner, Martin: KulturKultur , Eine neue Geschichte der Welt , Nockenwellen > Ventile & Ventilsteuerungsteile , Auflage: 2. Druckaufl., 2025, Erscheinungsjahr: 20250412, Autoren: Puchner, Martin, Übersetzung: Heinemann, Enrico, Edition: UBR, Auflage: 25002, Auflage/Ausgabe: 2. Druckaufl., 2025, Seitenzahl/Blattzahl: 480, Keyword: Anthropolgie; Big History; Buch; Bücher; Chauvet-Höhle; David Graeber; Echnaton; Experte; Gabriel Zuchtriegel; Harvard; Identitäten; Kulturelle Aneignung; Kulturgeschichte; Kunst; Kunstgeschichte; Literaturgeschichte; Neurscheinung Sachbuch; Nofretete; Platon; Sachbuch; Tang-Dynastie; Was ist Kultur?; Weltgeschichte; Yuval Noah Harari; Zivilisation; Zivilisationsgeschichte, Fachschema: Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Gesellschaftliche Gruppen~Soziologie und Anthropologie~Geschichte allgemein und Weltgeschichte, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 138, Höhe: 42, Gewicht: 10, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Kultur. Struktur. Praxis.Kultur. Struktur. Praxis. , Hermann Groß/Nathalie Hirschmann/Daniela Hunold/Astrid Jacobsen/ Anja Mensching/Peter Schmidt/Marschel Schöne Rafael Behr Anja Mensching Von einem, der auszog, als Polizeiforscher auf die Polizei und als Polizist auf die Polizeiforschung zu schauen Udo Behrendes Fragen an einen früheren Kollegen - Ein Interview mit Rafael Behr - Teil 1 Josef Pfaffenlehner Das Berufsbild der Polizei im Spannungsfeld zu Ethik und Bildung Werner Schiewek Was macht die 'Guten' gut? - Rafael Behrs Anregungen für die Polizeiethik Clemens Lorei/Kerstin Kocab Gut Ding will (W-)Eile haben Marschel Schöne Von Bullen und Sozialsofties. Das Verhältnis von Polizei und Sozialer Arbeit Nathalie Hirschmann Graphic Novel Eva Groß/Joachim Häfele Polizei und Wissenschaft im ambivalenten Verhältnis Antonio Vera Von der ethnografischen Feldforschung zur explorativen Faktorenanalyse - Methodologische Entwicklungen bei der Erforschung der Organisationskultur der Polizei Peter Schmidt/Hermann Groß Hochschule und Polizeibehörde unter einem Dach: Gelungenes Bildungskonstrukt oder Fehlkonstruktion? Bernhard Frevel Funktion und Wirkung von Kultur(tätigkeit) in der Polizei - Eine 'Leerstelle' in Rafael Behrs Cop-Culture-Forschung Thomas Gundlach Zum Verhältnis von Kriminologie und Kriminalistik oder wer braucht hier eigentlich wen? Udo Behrendes Fragen an einen früheren Kollegen - Ein Interview mit Rafael Behr - Teil 2 Nils Zurawski "Der will doch nur ins Fernsehen" - Gedanken zur Figur des engagierten Wissenschaftlers und den Abwehrreflexen einer Organisation Christoph Kopke/Oussama Laabich Polizeiliches Erfahrungswissen oder vorurteilsgerichtete Ermittlungspraxis? - Zur Debatte um Racial Profiling Thomas Feltes/Wolfgang Mallach Risiken und Nebenwirkungen im Polizeialltag: Der Lagebedingte Erstickungstod Daniela Klimke "Nur tuntig darfst Du nicht sein" - LGBTIQ* und Polizei Hartmut Aden Die Kontrolle der internationalen Polizeizusammenarbeit und des Streetlevel-Policing - Zwei getrennte Welten Astrid Jacobsen Lagebild Behr Daniela Hunold Rafael Behr: Klarheit und Erkenntnis Verzeichnis der Autorinnen und Autoren , Ansaugrohre & -schläuche > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20240905, Produktform: Kartoniert, Titel der Reihe: Empirische Polizeiforschung#30#, Redaktion: Groß, Hermann~Hirschmann, Nathalie~Hunold, Daniela~Jacobsen, Astrid~Anja, Mensching~Schmidt, Peter~Schöne, Marschel, Seitenzahl/Blattzahl: 289, Keyword: Kultur; Polizei; Wissenschaft, Fachschema: Recht~Soziologie, Fachkategorie: Recht, Warengruppe: TB/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 23, Gewicht: 342, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral, reißfest, wasserdampfdurchlässig, Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Stärke Material: 0,02, Montage: Einsatzbereich: Feuchträume, Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: nass zu entfernen, restlos trocken abziehbar, Maße & Gewicht: Breite: 5 m, Länge: 2,8 m, Gewicht: 1,79 kg, Flächengewicht: 122 g/m², Lieferumfang: Lieferumfang: Tapetenkleister, Montageanleitung, Anzahl Bahnen: 10 Stk., Wissenswertes: Hinweis Art Tapete: Vliestapeten: Das Material ist dimensionsstabil und kann kleinere Risse überbrücken bzw. kaschieren. Wegen ihrer Wasser- und Dampfbeständigkeit können Vliestapeten auch sehr gut in Nassbereich und Küche eingesetzt werden. Außerdem lassen sie sich beim späteren Renovieren rückstandslos entfernen und trocken von der Wand abziehen. Der große Vorteil von Tapeten auf Vliesbasis ist ihre besonders leichte Verarbeitung, in erster Linie das Wegfallen der Einweichzeit. Die Wand wird einfach eingekleistert, danach wird die Tapete direkt angebracht. So können Sie auch ohne Tapeziertisch tapezieren. Vliestapeten unterscheiden sich von Papiertapeten durch ein hochwertiges Spezialvlies, das als Trägermaterial eingesetzt wird., Fototapeten werden direkt auf einem Papier- oder Vliesträger gedruckt und bieten fotorealistische Bilder für Ihre Wände. Das Motiv wird in Tapetenbahnen oder in Tapetenabschnitten geliefert,das aneinandergefügt als ein Fotomotiv auf der Wand erscheint., Hinweise: Hinweise: Das abgebildete Motiv können sie in den angegebenen verschiedenen Größen bestellen. Da das Verhältnis von Breite zu Höhe des Motivs nicht immer gleich ist, kann es vorkommen das kleine Teile des Randes nicht mit abgedruckt werden.150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.